'Cablevisión'

Balance en rojo

Termina el 2018, un año donde la macroeconomía se ocupó de agregar limitaciones a un escenario de por sí contenido. Termina así un año gris.

Arrancó con la presentación del proyecto de la conocida como Ley Corta que también fue corta en cuanto a la duración de las expectativas que despertó. Abordando, entre otros, dos temas relevantes para la industria convergente: la posibilidad de abrir el mercado de la TV satelital y definir el destino del espectro hoy en manos de Arsat. Y ambos harían que su tránsito por el Congreso no fuera un camino de rosas.

Resultaba claro que la apertura para el ingreso de nuevos operadores de TV satelital tendría la oposición inmediata de toda la industria de la TV por cable, de operadores de todos los tamaños, muchas veces vinculados al poder político y territorial en sus áreas de servicio. Su voz se haría sentir a través de los legisladores. Así, con retrasos que se combinan con indicadores concretos del retiro de la DTH, si algún día se diera esta apertura, probablemente falten interesados.

En cuanto al espectro en manos de Arsat, nada menos que 90 MHz aptos para servicios 2, 3 y 4G en todo el país, sobran los intereses e interesados. Los operadores actuales, porque podrían agregar y poner en uso ese espectro rápidamente al contar ya con redes trabajando en las mismas frecuencias. Los operadores convergentes (sin redes móviles), porque sería una forma, compleja y onerosa, de ingresar al negocio, pero también fácil y económica de impulsar el valor de sus activos. El Estado, porque ingresa fondos frescos en momentos de restricciones por un activo al que no puede poner en uso ni rentabilizar. Todos pueden potencialmente ganar. El tema es cuánto cada uno.

Hacia mitad de año se confirmó la fusión entre Telecom y Cablevisión al completarse la tercera y última instancia de aprobación por la CNDC (Comisión Nacional de Defensa de la Competencia), luego de haber resultado aprobada por la CNV (Comisión Nacional de Valores) y el ENACOM (Ente Nacional de las Comunicaciones). La sensación general fue de “gusto a poco” en cuanto a las medidas acordadas para acotar la posición dominante de la nueva empresa, particularmente en algunas áreas geográficas determinadas. Pero tampoco fue sorpresa.

Para ese entonces ya la macro se comenzaba a resentir, luego de un proceso devaluatorio que se inició en el 2º trimestre y se haría evidente hacia mediados de año. Y su impacto directo e indirecto signaría el resto del mismo (así como también probablemente el inicio del próximo). La disparada de precios en pesos y la pérdida de capacidad adquisitiva de los salarios combinadas con una fuerte restricción monetaria y la consecuente suba de la tasa de interés llevaron a una recesión que se sintió en todos los ámbitos. Los operadores de todo tamaño, con costos de tecnología en dólares y precios en pesos (al igual que los salarios) comenzaron a revisar sus proyectos de inversión y en varios casos los plazos comenzaron a estirarse.

Para los fabricantes de celulares el año será el peor en volumen desde el 2004, 14 años atrás y en los que la base de usuarios era significativamente menor. Serán un 8,5 M de despachos para este año, contra 7,4 en aquella ocasión. Claro que ahora hay unos 44 M de líneas en uso (luego de la limpieza de líneas no registradas) contra 13,5 M de aquél entonces. También el contrabando se vio alcanzado por la macro y se estima que caerá en 2018 casi un 50% respecto del año anterior, para ubicarse por debajo del 1,4 M de unidades. Las condiciones del mercado y las reacciones de cada uno de los actores determinaron que éste haya quedado concentrado en Samsung y Motorola, que entre ambos se quedaron con las tres cuartas partes del mercado. LG y Huawei entraron en procesos de reorganización interna luego de alcanzar valores de participación muy por debajo de lo que tuvieron (LG) o de lo esperado (Huawei).

El escenario macro impactó mucho en la producción local de Tierra del Fuego, que venía haciendo esfuerzos para bajar sus costos pero que se vieron diluidos por la brusca devaluación. Así, reflotaron las discusiones sobre qué hacer con el régimen promocional de la isla. Por lo pronto, funcionando gracias a las asimetrías fiscales, ni siquiera puede convertirse en una actividad que no dependa exclusivamente del mercado interno. No habrá soluciones definitivas para la isla mientras dependa del fisco y del mercado interno. Con una promoción que está prevista hasta 2023, en caso de querer extenderla es hora de pensar en un esquema que aproveche alguna ventaja natural de la isla y que no dependa del mercado interno. Lo que hoy hay nunca va a dar lugar a una industria saludable, emancipada del favor fiscal.

Con la autorización para que a partir del 1º de enero de 2018 las telcos ofrezcan servicios de TV, muchos se imaginaron que de un día para el otro dispondrían de una mayor oferta de proveedores. La realidad fue distinta. Las nuevas ofertas se limitaron a la cobertura geográfica de redes aptas, que en el caso de las telcos implica tener fibra prácticamente hasta el hogar. Movistar se movió agresivamente en el despliegue, pero así y todo no lanzó su servicio de TV hasta entrada la segunda mitad del año. Claro avanzó más cautelosamente, haciendo su oferta de TV a un subgrupo de sus abonados de fibra. Y si hubo esperanzas del lanzamiento de versiones OTT de servicios de TV, éstas quedaron insatisfechas por cuestiones comerciales y de cesión de derechos. Pero como sí puede accederse a estos contenidos en los celulares de los abonados al servicio de TV tradicional, pudo verse el crecimiento de uso de apps para tal fin, como Flow, Direct TV Play, entre otras, así como las propias de algunas señales, donde Fox capitalizó muy bien los contenidos deportivos. Por supuesto, esto trae desafíos no sólo técnicos sino también regulatorios, poniendo sobre la mesa el debate que el regulador no quiere dar: definir los alcances de la neutralidad de la red.

En definitiva, se despide un año que prometió más de lo que finalmente entregó.
Amortizando el abono

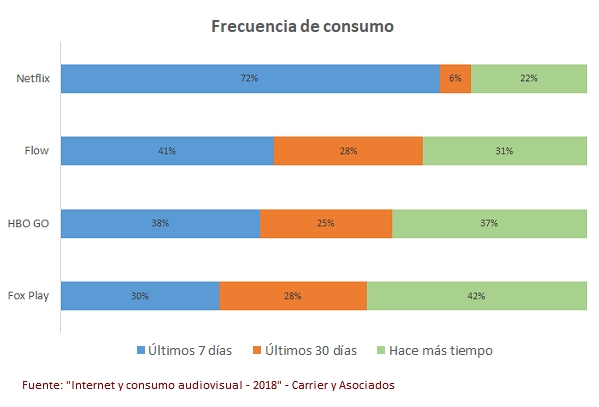
Netflix no sólo es el servicio de video OTT más popular por lejos en Argentina, sino que también tiene una frecuencia de uso muy superior a la de otras propuestas. De hecho, casi 3 de cada 4 usuarios de Internet que consumen Netflix lo hicieron en la última semana. Esto surge del informe “Internet y Consumo Audiovisual – 2018” realizado por Carrier y Asociados.

Considerando la última semana, el uso de Netflix es de alrededor del doble de sus alternativas OTT más cercanas como Flow (41%), HBO Go (38%) o Fox Play (30%).

El segundo lugar para el consumo semanal resultó para Flow, el TVE (TV Everywhere) de Cablevisión, por encima de marcas más establecidas que HBO o Fox. Quizás ayuda en este hábito que se está instalando la variedad de contenidos que ofrece, incluyendo series, películas, eventos deportivos, programas de actualidad, etc.

Más allá de la plataforma utilizada, el hábito de ver series a través de los servicios OTT ayuda en esta relación frecuente. Las series son consumidas por el 51% de los que utilizan OTT de video, contra un 47% que consume películas, mientras que en el caso de la TV lineal (paga o gratuita), la gente que consume películas duplica a la que ve series. Sin dudas, las series encuentran en el modelo OTT que permite el consumo a demanda, su ámbito natural.

Aclarando los tantos

A pesar del acuerdo alcanzado con el gobierno para adelantar el despliegue de 4G, resultó interesante observar que Telefónica hizo circular su posición en materia regulatoria. La empresa expresó que, más allá de este acuerdo, se mantiene firme en sus reclamos hacia el mismo. Fuentes de la empresa manifestaron que “las últimas decisiones del Gobierno no han propiciado las condiciones necesarias para lograr una competencia genuina en el sector. El hecho de que encontremos acuerdos como industria y en conjunto con el Gobierno, no implica que Telefónica Movistar haya desistido de todos los reclamos que viene realizando ante las autoridades competentes.”

La empresa centra sus críticas a la política del gobierno en relación con el trato recibido por Telecom-Cablevisión. Pero, a diferencia del pasado, deja bien en claro que el blanco de sus críticas es el gobierno por las condiciones de competencia establecidas y no la empresa recientemente fusionada. Como en un partido de fútbol, las críticas son hacia el árbitro y lo que permite y no hacia el accionar del rival que capitaliza la situación.

Por otra parte, las fuentes de Telefónica ya no mencionan organismos internacionales como posibles ámbitos para la resolución de sus diferencias con la política del gobierno sino a la Secretaría de Comercio (que aprobó la fusión) y el Ministerio de Producción (de quién depende la Secretaría). Y afirma que se están preparando para llevar el caso ante la Justicia, a través de la Cámara Federal Civil y Comercial. La batalla continúa, aunque mientras haya que seguir avanzando.

Un nuevo viejo canal

Esta semana, la TV abierta recibió a un nuevo canal, Net TV. Se trata del fruto de una asociación entre Perfil Network y Kuarzo Entertaiment Group. Perfil Network es la división audiovisual de Perfil, grupo de medios que publica el diario del mismo nombre, el portal de noticias Perfil.com y revistas como Noticias y Caras, entre otras. Por su parte, Kuarzo Entertaiment Group es la continuadora de Endemol Argentina, productora de programas de TV para los canales Telefe, ElTrece, América TV y Canal 9.
Si bien este nuevo canal es presentado como “el primer canal abierto luego de 52 años”, la cosa no es tan así. Esto aplicaría si fuese un canal de aire analógico (como los son ElTrece, Telefé, Canal 9 y la TV Pública en la ciudad de Buenos Aires). Pero por aire sólo puede ser captado a través de la TDA, plataforma que cuenta también con otras señales que vieron la luz en los últimos años. Sí es cierto que, a diferencia de otros canales de la TDA, Net TV figura desde el primer día en la grilla de Cablevisión, DirecTV, Telecentro y Telered. También tiene una presencia completa en la web, con transmisión en vivo y bajo demanda, además de momentos destacados.

Por el lado de los contenidos, algunos se mostraron decepcionados por una programación poco novedosa. Esto es cierto al ver que se trata de programas de actualidad enfocados en el entretenimiento (no cuenta con un noticiero, por ejemplo), con apenas 8 programas que se repiten diariamente y que ocupan las 24 hs de programación. Por la temática, apuntan a un público femenino, de edad media interesado por los chismes, las figuras del espectáculo, la cocina y los realities con el foco en las relaciones amorosas.

Net TV se basa en una fórmula probada y que no da lugar a la innovación ni a los grandes presupuestos de producción. Pero a su vez se trata del tipo de contenidos que todavía son consumidos mayormente de la TV abierta. No tendría sentido salir a competir con series o películas, cuyo consumo se ha trasladado primero a los canales de la TV paga y, más recientemente, a los servicios OTT. Todo esto con una promoción que apuntó a la viralidad que le pueden dar los medios que hablan sobre medios así como a las redes sociales, pero con escasa cobertura por parte de los medios tradicionales (muchos de los cuales son sus competidores). En síntesis, una apuesta conservadora aunque multiplataforma que apunta más a lo que pueda lograr a través de Internet y la promoción de los propios medios de Perfil, y quizás un poco a la TV paga, que a lo poco que le pueda aportar la TDA. Habrá que ver si, con el correr del tiempo, el negocio va pivotando. Por el momento, nada nuevo bajo el sol que permita entusiasmarse demasiado.

Café con definiciones

Esta semana, en el marco de las jornadas internacionales de ATVC (Asociación Argentina de Televisión por Cable), resultó novedoso observar la relevancia de Telecom, empresa que luego de su fusión con Cablevisión es el gran referente de la industria. La ocasión sirvió de excusa para que su CEO, Carlos Moltini, organizara un café con varios periodistas que habitualmente cubren al sector convergente, para charlar sobre los planes de la empresa para el futuro cercano.
Como no podía ser de otra forma, se arrancó por el impacto de la devaluación del peso en una industria tan dolarizada en sus costos, particularmente en los planes de inversión previstos, de aproximadamente US$ 5.100 millones para el trienio 2018-2020. Si bien todavía la polvareda ocasionada por la devaluación no se ha asentado, nadie duda de que ese plazo previsto originalmente no se cumplirá. Como esa inversión se financiará con recursos propios, todo dependerá de cuánto de la devaluación pueda trasladarse a los precios. Como antecedente, Moltini afirmó que en el pasado ese pass through o traslado a precios era del 100%. Si bien no lo dijo, en esta ocasión la situación probablemente sea distinta, ya que una de las formas de reducir el déficit fiscal acordado con el FMI implica mantener un tipo de cambio alto que licúe los gastos en pesos. De ser así, quizás habrá que pensar más en 4 años que en 3 años y algunos meses.

El tema sirvió para aclarar que el postergado bono por US$ 1 mil millones que Telecom planea lanzar, y que debido a la inestabilidad económica de los últimos meses hoy está en el freezer, no afectará los planes de inversión. La intención del bono no es financiar inversión sino cambiar el perfil de la deuda actual de Telecom.

Ya yendo más específicamente al negocio en sí, y como consecuencia del legado de Cablevisión, Telecom aparece como el patriarca de la industria de la TV por cable. Moltini aprovechó para comentar sobre el acuerdo marco firmado con Red Intercable, una asociación de 230 pymes cableras que se basa en la sinergia para proveer servicios que individualmente no podrían ofrecer (o les sería mucho más complicado) en las 580 localidades atendidas. La idea es que los miembros de Red Intercable se conviertan en revendedores de los productos de Telecom, sea Cablevisión, Fibertel, Personal o Flow. Esto les permitirá a estos operadores ofrecer servicios móviles, como OMV puros o con mayores grados de integración de la red, como, por ejemplo, poniendo sus propios sitios de antenas, cableados, etc. Pero también hay mucha expectativa depositada en Flow, que podrá ser revendido tanto como aplicación o como box (utilizando set top boxes), lo que en la práctica convertirá a Telecom en un distribuidor mayorista de contenidos, pudiendo llegar también allí donde no tenga red propia. De esta forma, lo que inicialmente fue considerado una debilidad, la independencia de los contenidos de la red, se transforma en una ventaja. La intención de Telecom es llegar con Flow a todos los puntos del país. De hecho, Moltini no descartó que en un futuro Flow se venda como un servicio OTT independiente del operador. La falta de apuro tenga quizás que ver con que las redes capaces de operar productos como Flow de manera fluida, no abundan por el momento. Pero sin dudas, es una tendencia a prestarle atención [ver “La mutación de la TV”].

Moltini se mostró satisfecho con la performance de Flow, a pocos días de cumplirse dos años de su lanzamiento, indicando que ya alcanzó el millón de usuarios entre box y la app. Y aprovechó la charla para anunciar que en breve Flow ofrecerá también acceso a Netflix. De esta forma, Netflix no sólo llegará al público que no tiene un Smart TV (y que hoy recurre a dispositivos tipo Chromecast o a ver los contenidos en una PC, tablet o smartphone), sino también porque así llega a quienes no tienen tarjeta de crédito. Si bien Telecom no es el primer operador de TV paga que ofrecerá Netflix (el pionero local fue Telecentro) no deja ser llamativo que hasta hace no tanto se pensaba que Netflix era el enemigo de la TV paga. Hoy son socios. En línea con esto, durante su exposición en un panel previa a la charla en cuestión, Moltini dejó entrever que hay conversaciones para acordar lo mismo con Prime Video pero quien todavía no se decide a hacerlo es Amazon, no Telecom.

Por otra parte, el ejecutivo no se mostró muy preocupado por las demoras en la aprobación de la llamada “ley corta”. Es que el estatus actual de la regulación no sólo inhibe la oferta de TV satelital a las empresas TIC. También las fechas vigentes para poder disponer de propuestas integradas que incluyan TV le permitirían salir abiertamente al mercado al menos 6 meses antes que con las fechas previstas en la ley que ya obtuvo media sanción del Senado y hoy aguarda su tratamiento en Diputados.

Finalmente, y ya abordando la fusión en sí misma, la empresa se encuentra en plena revisión de procesos y sistemas que tiene que ver no sólo con la unión de las dos operaciones sino también con la oferta convergente de sus productos. Un proceso que estiman llevará todo el 2019 antes de darse por concluido.

Ya fuera de las declaraciones, de la charla pudo observarse que luego de la aprobación de la fusión los ejecutivos de Telecom están más distendidos para hablar de sus planes a futuro. Y también es innegable el ADN aportado por Cablevisión, con la TV (y su mutación en Flow) con un papel protagónico en los planes de la empresa. También se nota en una cultura de ir siempre a fondo, como lo hizo durante los últimos años del gobierno anterior con el que estuvo enfrentado duramente, durante la transición que los llevó a la fusión y que mantiene en la actualidad y está imprimiendo en la nueva Telecom. Esto, combinado con su poder de lobby, que lo tiene y es mucho y evidente, la posiciona como el jugador que marca el ritmo de la industria local, más allá de las simpatías o antipatías que despierte.

La banda más ancha

Su mayor capacidad y su habitual combinación con servicios de TV paga hicieron que la tecnología de acceso a Internet por cablemódem, presente en el 52% de los hogares argentinos conectados, desplazara del primer lugar al ADSL que lo hace en el 38% de los casos. Esto surge del informe “Tecnología en el hogar – 2018” realizado por Carrier y Asociados.

Con un mayor consumo de datos en el hogar resultante de un creciente tráfico de video (vía YouTube, Netflix, Facebook y otros) y la multiplicación de dispositivos conectables, el deterioro del mercado de ADSL se acelera, propiciando la migración hacia alternativas de mayor capacidad. Adicionalmente, un combo de banda ancha y TV es más seductor que el de banda ancha y telefonía, un servicio en retracción, que ofrecen las redes ADSL. Esto se ve reflejado en la pérdida de abonados registrada en los ISP con esta tecnología, que se mantendrá tanto por el impacto del cablemódem (con los grandes proveedores ganando clientes) como por la propia sustitución por fibra (como es el caso de Movistar y previsiblemente de Telecom en las zonas no cubiertas por Cablevisión).

Por su parte, los accesos inalámbricos (6%) son más habituales en el Interior, con una penetración que crece en la medida en que las localidades a servir son más pequeñas. Es natural que esto suceda ya que el despliegue de redes hasta el hogar es más caro medido por cliente cuando baja la densidad de hogares en un área geográfica determinada.

En cuanto a la conectividad a Internet únicamente a través del celular (6% de los entrevistados), es notablemente más alta en los hogares jóvenes, donde el porcentaje se duplica para llegar al 12%. Esto tiene que ver con un modo de vida más nómada combinado con que, en determinadas situaciones, es preferible económicamente consumir más Gb en un mismo abono que pagar por un acceso adicional. Por otra parte, las redes móviles en ciertos casos tienen más capacidad que las fijas (sobre todo si son inalámbricas). Esto influye para que sea mayor la proporción de usuarios “sólo móviles” en la medida en que la localidad es más chica (y por lo tanto, con mayor tendencia a un ISP inalámbrico de velocidades claramente inferiores).

La fibra óptica muestra un fuerte crecimiento para llegar al 3%, aunque partiendo de una base baja (1% en 2017). La fibra tiene mayor presencia en el AMBA donde tanto Claro como Movistar aceleraron sus despliegues en el último año, al igual que Iplan y algunos operadores medianos y pequeños del interior del país. No obstante esto último, su penetración es claramente más alta cuanto más grande es el centro urbano.

En línea con el avance de la tecnología cablemódem y del retroceso de la ADSL, a la hora de los combos el de banda ancha y TV ganó posiciones (5 puntos) mientras que el ahora menos atractivo banda ancha y telefonía fija descendió (12 puntos). Paralelamente, el combo Triple Play (banda ancha, TV y teléfono fijo) subió 7 puntos, aunque quizás el teléfono fijo sea el servicio menos atractivo de los tres. Los combos con TV, además del servicio per se, implican la existencia de una red de cablemódem, más capaz que la de cobre ADSL. Capacidad que es necesaria para el creciente consumo de video a través de Internet.

Finalmente, un 15% de los hogares relevados contrata únicamente el servicio de banda ancha de su ISP. Un valor similar al encontrado un año atrás.

Tuits selectos

Tuits selectos

  • A partir del lunes, sólo (todavía) quedará un local de Blockbuster en USA. Habrá que ir a Oregon para ver esa rareza gizmodo.com/there-is-now-j…
  • La nota es confusa, pero la pregunta es buena: ¿por qué hay gente que usa así sus celulares? ¿Sabrán que si apoyan normalmente el parlante en el oído los demás no escucharán los mensajes que reciben? Misterio theregister.co.uk/2018/07/13/no_…
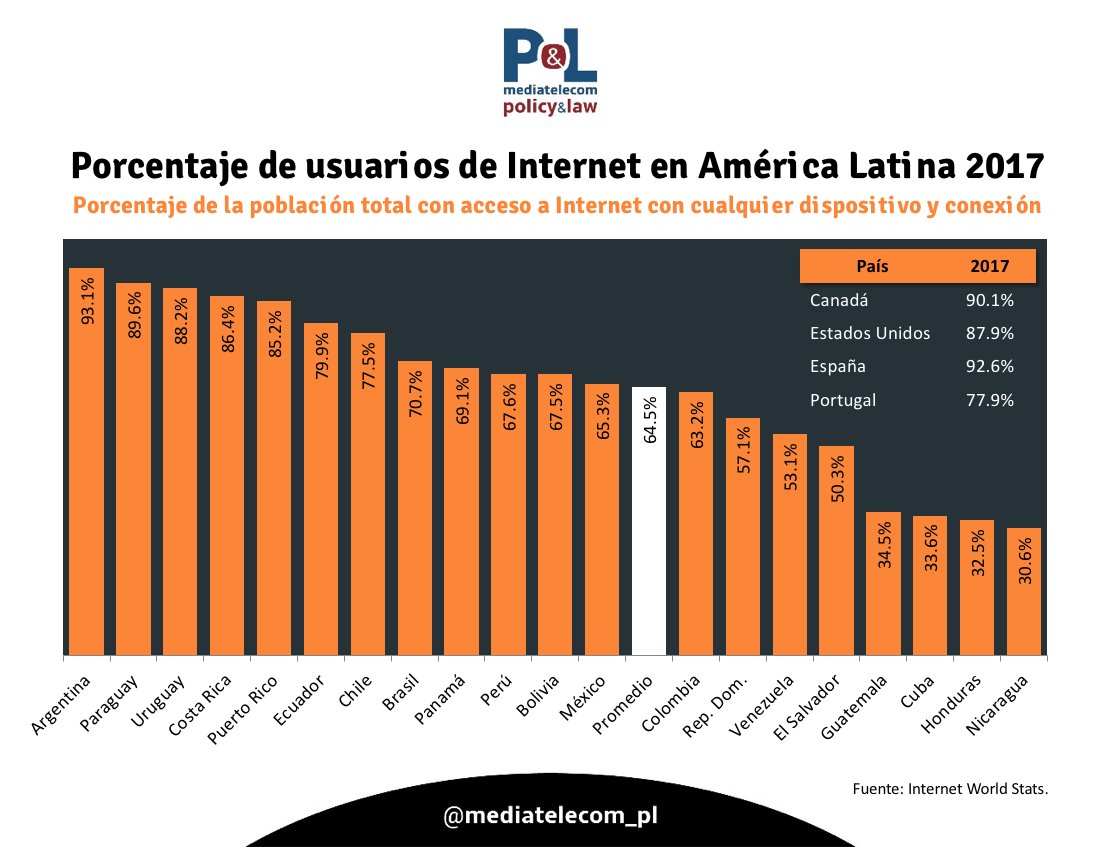
  • Me permito dudar de los datos de Internet World Stats. Que en Argentina Internet tenga un 93,1% de penetración me parece demasiado. Y más aún que tengamos una penetración mayor a la de USA. Pero bueno, quizás soy yo https://pbs.twimg.com/media/DiAgwLjXkAI41kP.jpg:large
  • Fabricante chino de electrodomésticos Vatti utilizó estrategia Noblex de promoción en el mundial. Pero apostó a los franceses y ahora tiene que pagar cronista.com/deportes/Un-sp…
  • Uno de los buzos rescatistas de Tailandia criticó en una entrevista al submarino que envió Elon Musk y éste lo acusó de pedófilo por Twitter. Alguien que lo calme theguardian.com/uk-news/2018/j…
  • Con la amenaza de Amazon sobrevolando la escena, Mercado Libre anuncia un centro de distribución de 38.000 m² en el Gran Buenos Aires bloomberg.com/news/articles/…
  • Entrevistado por @RoxanaAcotto (Bipolares – FM 96.1 de Córdoba) para charlar sobre la aprobación de la fusión Telecom-Cablevisión, entender el estado de 4G en Argentina y ver cuáles son las perspectivas de la fibra óptica al hogar en el país ar.radiocut.fm/audiocut/fusio…
  • Tras la filtración de datos, los argentinos cuidan más su privacidad en Facebook. Vía @clarincom clarin.com/sociedad/filtr…
  • Fútbol mata sexo. La caída del tráfico de PornHub durante la final del Mundial. Evidente el desinterés de los argentinos por un partido en el que no jugaban… mashable.com/2018/07/17/por…
  • La multa europea a Google es la reedición de la que le aplicara en su momento a Microsoft por razones similares elpais.com/economia/2018/…
  • El streaming, gran impulsor de la venta global de Smart TV que este año alcanzarían al 70% del total digitaltvnews.net/?p=31255
  • Luego de dos experiencias en situaciones de emergencia, Loon (conectividad móvil por globos estratosféricos) tendrá su primer caso comercial en Kenia mobileworldlive.com/featured-conte…
  • Netflix modifica su interfaz y pone a tu lista en un lugar más previsible. Ya era hora mashable.com/2018/07/19/net…

Más forma que fondo

Sobre el filo de la semana pasada, finalmente la CNDC (Comisión Nacional de Defensa de la Competencia) emitió su dictamen respecto de la fusión Telecom-Cablevisión. Esta era la última instancia que quedaba en la aprobación de la operación que ya había recibido el visto bueno de la CNV (Comisión Nacional de Valores) y el ENACOM (Ente Nacional de Comunicaciones). El dictamen agregó algunas exigencias a las que ya había establecido el ENACOM. Conviene aclarar que si bien recientemente el Congreso sancionó una nueva Ley de Defensa de la Competencia, este caso se rigió por la norma anterior ya que el trámite se había iniciado previo a la sanción de la ley actual.

El dictamen tiene cuatro grandes ejes, que son:

  • Aprueba la venta de activos de banda ancha fija en 28 localidades del interior del país donde la competencia se ve afectada por la falta de un tercer operador
  • Estipula plazos de entre 6 a 12 meses para que la fusionada pueda brindar servicios cuádruple play
  • Obliga a Telecom a proveer servicios mayoristas de Internet residencial a través de una oferta de referencia
  • Recomienda al ENACOM agilizar la devolución del espectro excedente así como prohibir su uso por parte de Telecom

La venta de los activos de banda ancha fija corresponde a 28 localidades en 5 provincias (Buenos Aires, Córdoba, Entre Ríos, Misiones y Santa Fe) que en total suman 143.464 clientes de Arnet, lo que equivale al 9% del total de sus clientes residenciales y que representan una facturación anual de $ 500 millones. El hecho de tomar localidades y no áreas de superposición de las redes sin que haya un tercer operador deja fuera a distintas zonas (como pasa en sectores del AMBA) donde no existe la alternativa de un 3º operador. Pero evidentemente la CNDC consideró que hacer un mapeo manzana por manzana no sólo hubiera demandado un tiempo mayor al razonable, sino que también sería una situación dinámica, con otros operadores, como por ejemplo Telecentro, ampliando la cobertura de sus redes constantemente.

La desinversión se hace a través de Universo Net. Se trata de una sociedad creada para esta operación, perteneciente el Grupo Valentini, que cuenta con control o participación accionaria en 4 operadores de telecomunicaciones, operando en diversos lugares de la provincia de Buenos Aires y del norte de la Patagonia. Se trata de lo que se denomina un comprador pre-identificado para los activos a desinvertir. Según el dictamen, de esta forma se evita la devaluación de los activos para el vendedor emplazado a desinvertir. Hubo observaciones por parte de uno de los vocales de la CNDC respecto del grupo comprador, ya que sus socios estuvieron vinculados societariamente a Cablevisión a través de su participación en CV Berazategui. Participación de la cual se desprendieron pocas semanas después de la creación de Universo Net.

De esta forma, Universo Net se quedará con los ahora ex clientes de Arnet, ingresando como nuevo operador en esos mercados. Por su parte, Telecom tendrá la obligación de arrendarle su infraestructura (que debería servirle para desplegar fibra), brindarle el servicio mayorista y permitirle el uso de su marca Arnet. La venta de los clientes de Arnet se fijó en US$ 35 por abonado (aproximadamente US$ 5 M en total), pero este precio puede subir a US$ 404 en caso de que Universo Net vendiera estos clientes dentro de los 3 primeros años. Por otra parte, Universo Net presentó ante la CNDC un plan de negocios a 8 años en el que se prevé prestar servicios inicialmente a través de redes compartidas sumándole tendidos propios mediante tecnología FTTC (fiber to the cabinet), lo que permitiría lograr velocidades de hasta 20 Mbps.

En cuanto a los plazos para que Telecom pueda comenzar a ofrecer lo que se denomina “oferta integrada” y que, aclaran, se refiere a la venta conjunta de TV paga y servicios móviles, la empresa ofreció limitarla a determinadas fechas, en función del área geográfica. Y fija dos fechas. La primera es el 1 de enero de 2019 o la habilitación de la DTH (lo que suceda primero) en todas aquellas áreas donde ya preste servicios de TV paga. Pero ofrece ampliar esta limitación hasta el 1 de julio de 2019 para la zonas fuera del AMBA, Rosario y Córdoba capital.

Estas fechas están en línea con la propuesta original de la llamada “Ley Corta”. Sin embargo, esta semana el Senado dio media sanción al proyecto con algunas modificaciones. Entre éstas están las fechas para el comienzo de la habilitación de la DTH para las telcos, llevándola inicialmente al 1/7/2020 para AMBA, Rosario y Córdoba capital. O sea, un año y medio después de la fecha establecida en el dictamen de la CNDC. En otras palabras, 18 meses en los cuales los nuevos entrantes al negocio de la TV paga sólo podrán hacerlo a través de sus redes terrestres. Para el resto de las localidades, será 1/1/2021 y 1/1/2022 (para las de menos de 100 mil habitantes). Así las cosas, habrá que ver si algún día se concreta el lanzamiento de servicios de DTH por parte de nuevos actores.

Por el lado de la oferta mayorista de acceso a Internet que realizará Telecom para cualquier ISP, la misma será únicamente sobre su red de cobre (mayormente ADSL). Pero además, sólo ofrecerán velocidades de hasta 6 Mbps, lo que hará que su atractivo sea relativo, especialmente considerando que en todas estas zonas habrá también una oferta de la red de Cablevisión, mucho más avanzada tecnológicamente y con el beneficio de poder empaquetarla con otros servicios como TV y móviles.

En cuanto a la devolución de espectro, ya establecida por el ENACOM, la sugerencia de agilizarla es una reafirmación, pero al no establecer plazos, no altera la situación.

En definitiva, se puede decir que el dictamen de la CNDC no altera significativamente la situación actual. Que Telecom se desprenda del 9% de sus clientes de ADSL, lo que equivale al 3,5% del total de abonados de banda ancha de la empresa ya fusionada, no parece ser una demanda exigente. Además, con la transferencia de sus clientes sobre una red inferior a la que posee en esas áreas y con las limitaciones de un operador con menos espaldas financieras e impedido de vender por unos años, no pone en peligro su dominio en esas zonas. Por otro lado, una oferta mayorista de 6 Mbps cuando el promedio del país (según datos de ENACOM) es de 13 Mbps, tampoco plantea una amenaza. Así, da la impresión de que la CNDC cumplió en la forma (logró desinversión, una oferta mayorista y una postergación en la oferta integrada) pero que en la práctica no alterará significativamente el escenario competitivo actual del mercado.

Avance OTT

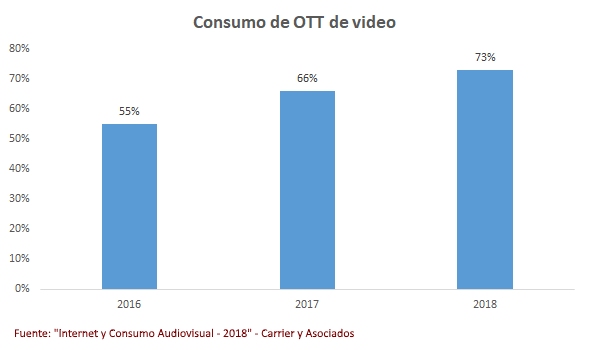
Definitivamente, los servicios de video OTT (para ser más precisos, SVOD o Subscription Video On Demand) son cada vez más populares en Argentina, consumidos actualmente por 3 de cada 4 usuarios de Internet. Esto surge del informe “Internet y Consumo Audiovisual – 2018” realizado por Carrier y Asociados. Conviene aclarar que no hay que confundir utilización con suscripción. No sólo porque una suscripción puede tener múltiples usuarios, sino también porque se dan situaciones donde una misma cuenta es compartida entre dos o más usuarios.

De esta forma, los OTT de video siguen su camino ascendente, siendo consumidos por el 73% de los usuarios frente a un 66% del año pasado y un 55% del año anterior. Esto se da con más fuerza en los segmentos jóvenes (centennials y millennials) y en el AMBA.

Por otra parte, y en contra de quienes lo ven hoy como un competidor de la TV paga, los OTT de video tienen mayor penetración entre quienes son abonados a este servicio. Sigue siendo más un complemento que un sustituto, al menos por el momento. Entre quienes consumen video OTT, 4 de cada 5 lo hace habitualmente.

Los factores clave detrás del éxito de los OTT de video mencionadas por sus usuarios habituales son la posibilidad de consumir bajo demanda (73%) y de ver temporadas completas (71%). Esto último marca el peso que las series adquirieron en el menú audiovisual como consecuencia de poder ser consumidas al ritmo del espectador y no al criterio del programador.

En cuanto a los servicios de video OTT, Netflix se mantiene como el claro dominador, seguido de lejos por Fox Play, HBO GO y Cablevisión Flow. Con tanta oferta existente, en varios casos se da el uso de múltiples servicios.

Por su parte, los servicios OTT de los operadores de TV paga (Flow, DirecTV Play, Telecentro Play, etc.) se ubican debajo de los tres grandes (Netflix, Fox Play y HBO Go), pero por encima del resto de los OTT, incluyendo aquellos de los operadores de telecomunicaciones (como Claro Video, Arnet Play u On Video), demostrando que hace falta más que ofrecer una plataforma de video OTT para que esta sea exitosa.