RSS Syndication
Multiple choice
 Si bien cuando se habla de TV se suele mencionar que la misma está en crisis por la aparición de nuevas formas de distribución, lo concreto es que la multiplicación de caminos para llegar al televidente asegura audiencias para el productor del contenido aunque no necesariamente para el distribuidor. Esto surge del informe “Usuario online 2015” recientemente publicado por Carrier y Asociados.
Tomando como base a los hogares con Internet, la TV paga (entendiendo como tal tanto en su versión por cable como satelital) sigue dominando la escena, presente en el 85% de los casos. La misma presenta niveles de penetración muy similares independientemente del nivel socioeconómico, aunque con diferencias menores en función de la composición etaria del hogar.
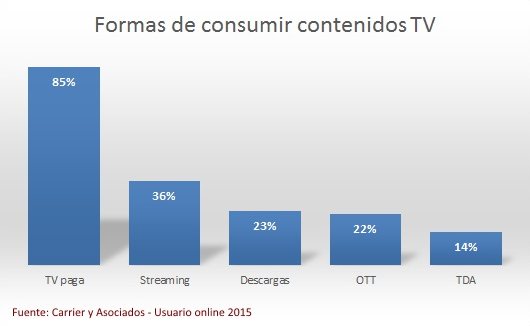
Lejos, aunque no por ello poco relevante, el streaming gratuito aparece en prácticamente 1 de cada 3 hogares conectados. Aquí se incluyen tanto opciones ilegales como legales. En este caso el factor generacional sí es muy relevante, siendo una práctica que crece mucho en los segmentos más jóvenes, donde supera el 50%. También es más alta entre quienes no disponen de servicios de TV paga.
Las descargas tienen mayor incidencia en la medida en que sube el nivel socioecónomico del hogar, lo que indicaría que no hay tanto una motivación económica sino quizás de tipo de contenido. Como en toda alternativa basada en Internet, también pesa el factor generacional.
Los servicios OTT (dominados por Netflix) tienen una penetración claramente mayor en niveles socioeconómicos altos y medios, aunque con diferencias en función del proveedor. También crece significativamente en la medida en que más sofisticado es el consumo de TV paga (como servicios digitales, HD o DVR). Esto marca que se trata de segmentos que son ávidos consumidores de contenidos de TV (series y películas).
La TDA muestra un importante crecimiento impulsado por la inclusión de sintonizadores digitales en las TV más nuevas, cosa que no sucedió durante los primeros años de disponibilidad del servicio. Adicionalmente, la TDA muestra características particulares, ya que en la mitad de los casos convive con un servicio de TV paga, con tendencias claramente distintas si el hogar sólo tiene TDA o lo hace en convivencia con la TV paga.
Como se ve por los porcentajes, por el momento la tendencia es a que convivan distintas formas de acceder a los contenidos de TV, con un dominio de las formas tradicionales pero con una presencia significativa de las alternativas. La gran pregunta es cuánto durará este escenario de convivencia pacífica.
 En los últimos tiempos, noticias sobre el mercado móvil provenientes de todas partes del mundo, incluyendo pero no limitándose a Argentina, hablan de lo mismo: el fin de los planes de datos ilimitados, más conocidos como Internet ilimitada. Básicamente, los operadores móviles están dando de baja estos planes para reemplazarlos por otros basados en un abono asociado a una determinada cantidad de tráfico de datos que una vez consumidos dan la opción de pagar como excedentes o dejar de conectarse hasta el próximo ciclo de facturación. Un modelo conocido como capping.
 Luego de una compleja ingeniería societaria y financiera, finalmente esta semana Telefónica dejó de tener participación en el capital de Telecom Italia como consecuencia de la venta de sus acciones al grupo francés Vivendi. Se trató de una operación que incluyó no sólo activos en Italia sino también en Brasil.
 Esta semana, la Secretaría de Comunicaciones dio los últimos pasos como para ir cerrando la licitación de 4G, proceso que todavía se encontraba inconcluso. Las noticias fueron dos: la asignación (finalmente) del espectro en 700 MHz para Claro, Movistar y Personal, y la asignación completa de espectro (para 2/3G, AWS y 700 MHz) a Arlink, que además fue registrada para la prestación de servicios móviles.