'Claro'

Camino poceado

De la mano de Internet, que logró escindir el contenido (sea voz, audio, video) de su red de distribución, hace rato que se viene hablando de la “nueva TV”. Sin embargo, hasta hace poco, más que TV se trataba de video por Internet, primero con YouTube y luego con Netflix y otros servicios de video bajo demanda englobados bajo la categoría SVOD (subscription video on demand). Pero cada vez más es posible acceder a grillas completas de TV a través de Internet, sea en celulares, computadoras, tablets, Smart TV o reproductores conectados a televisores.

El primer caso en Argentina fue el de Flow, hace casi ya dos años, al que luego fueron sumándose otros operadores de TV paga como Telecentro, DirecTV y más. Por ahora se trata de servicios multipantalla, que pueden verse en distintos dispositivos pero que están atados a una suscripción al servicio de TV paga tradicional.

El caso de Flow no estuvo exento de polémicas a partir del momento en que lanzó promociones junto con Personal (ambas marcas de la misma empresa, Telecom) que permitieron visualizar los contenidos desde el celular pero sin descontar de los datos contratados. Las mismas correspondieron a eventos puntuales, como el Mundial de fútbol, los encuentros entre River y Boca por la final de la Copa Libertadores, o los partidos del Mundial de Clubes. Las críticas provienen de lo que se interpreta como una violación a la neutralidad de la red, contemplada en la ley Argentina Digital pero nunca convenientemente reglamentada. Críticas que se hacen extensivas al Enacom, que es quien debería definir si este tipo de promociones están o no permitidas, pero sobre las cuales no se ha expresado. Una oferta de estas características sólo podría ser igualada por quienes disponen de servicios móviles, actualmente Movistar y Claro. Aunque la oferta de TV de ambos es tan limitada por el momento que la combinación de clientes de TV y móvil es mucho menos habitual. De todos modos, el debate sobre la neutralidad seguiría en pie: se les da un tratamiento diferencial a los contenidos propios por sobre los de terceros. Sería deseable que el Enacom resuelva al respecto y ponga un punto final a las discusiones.

Debates al margen, algunas noticias relativas a los pasos que está siguiendo DirecTV (DTV) permiten presagiar nuevos hitos en materia de “nueva TV”. Por un lado, el CEO de AT&T (dueña de DTV) expresó que lanzaron el que quedará en la historia por ser el último de sus satélites, y que pasarán a invertir agresivamente en un modelo OTT que hasta incluiría set top box para usar tanto sobre redes propias de fibra como ajenas. DTV entendió que su negocio no es la tecnología de distribución (el satélite) sino la distribución de contenidos. Ya vienen dando sus primeros pasos con DirecTV Go, la versión de la grilla de DirecTV que no necesita de un abono al sistema de TV satelital (no confundir con DirecTV Play, que es la plataforma multipantalla para sus abonados de TV). Recientemente lanzada en Colombia y Chile. Extraoficialmente se dice se lanzará en Argentina, quizás tan pronto como el primer trimestre del 2019.

Claro que el tema de las grillas de TV en formato OTT stand alone no es algo tan sencillo de lograr, no por aspectos técnicos (ya superados), sino legales. Actualmente, los derechos están disponibles para los operadores de TV paga para el formato multipantalla asociado a un abono de TV, pero la oferta de contenidos se reduce para el formato stand alone, como es el caso de DTV Go. Probablemente sea parte de la natural resiliencia de un factor que sería muy disruptivo para la actual industria de la TV paga. Pero la historia demuestra que los cambios terminan imponiéndose. Llegará el momento en que con o sin hardware específico mediante (set top box o app) empezará una nueva batalla. Y con ella, una nueva era.
Tuits selectos

  • En el gobierno hay diferencias respecto del futuro de la industria electrónica en Tierra del Fuego. Mi opinión, al final clarin.com/economia/gobie…
  • Problemas con el “IVA Netflix”, una demostración que, más allá de las leyes, las reglamentaciones son clave infotechnology.com/culturageek/IV…
  • En USA, Sprint apuesta a 5G para ingresar al mercado residencial de acceso a Internet. Eso sí, tendrán que subir sustancialmente la cuota de tráfico respecto de 4G para que sea viable businessinsider.com/sprint-5g-in-h…
  • Si sos de los que sufren los mensajes de voz de Whatsapp, preparate que ahora llegan a Instagram techcrunch.com/2018/12/10/ins…
  • Google adelanta el cierre de su fracasado Google+ luego de descubrir una nueva vulnerabilidad (aunque no creo que a muchos les preocupe) venturebeat.com/2018/12/10/goo…
  • La caída de O2 (en el Reino Unido) la semana pasada que dejó sin servicio de datos durante casi dos días a unos 30 millones de clientes podría costarle a Ericsson unos £100 millones mobileworldlive.com/featured-conte…
  • Operadores japoneses tampoco utilizarán equipamiento de Huawei (ni de ZTE) luego de la prohibición de su utilización para el gobierno japonés. Japón se suma así a USA, Australia y Nueva Zelanda. El Pacífico se le está poniendo duro a los chinos mobileworldlive.com/asia/asia-news…
  • De las inversiones anunciadas por las 3 grandes telcos, Telecom las estirará en el tiempo (las anunció en dólares), Telefónica las mantiene en pesos y Claro las mantiene en dólares. Cóctel devaluación y recesión iprofesional.com/tecnologia/282…
  • Interesante: la nueva era que viene en materia de comunicaciones satelitales economist.com/briefing/2018/…
  • Luego de un exitoso #m360latam en Buenos Aires, @SebMCabello dejó sus funciones como Head de Latam en la GSMA lightreading.com/mobile/5g/gsma…
  • Personal ofrecerá oficialmente el iPhone. Pre venta a partir del 14 de diciembre (gracias @matipizarro) personal.com.ar/tienda/celular…
  • Otra de Personal. Ahora lanzó su Bipy para mascotas. Una razón más para no darle relevancia al porcentaje de penetración de líneas sobre la población (humana) tienda.personal.com.ar/personal-bipy-…
  • Liberan a la CFO e hija del fundador de Huawei en Canadá. Fianza de US$ 7,5 M, tobillera electrónica y vigilancia las 24 hs. Debe volver a la corte el 6 de febrero. Mucho puede pasar hasta entonces mobileworldlive.com/featured-conte…
  • Samsung cierra una planta de celulares en China por el impacto de la competencia de marcas locales. Apuesta cada vez más a la fabricación en Vietnam e India por sus menores costos reuters.com/article/us-sam…
  • Claro comenzará a vender el iPhone Xs a partir del 21/12, justo para las fiestas. No habrá pre venta tienda.claro.com.ar/catalogo/iphon…
  • La Unión Europea acuerda normas para facilitar el acceso a TV online a través de las fronteras. digitaltvnews.net/?p=31967

Diferencia espectral

Durante el GSMA Mobile 360 Series Latin America el tema espectro fue recurrente, tanto en las charlas on stage como fuera de éste, y dejaron traslucir que más allá de que nadie le dice que no a un aumento del espectro disponible, detrás de eso hay diversas posturas e intereses.
En una de las charlas, el CEO local de Claro reclamó que haya mayor cantidad de espectro disponible. Su pedido se basó en que el creciente consumo de video sobre las redes móviles (que no sólo es YouTube y Netflix, sino también Whatsapp, Facebook, Instagram, Twitter y otros) va camino a agotar la capacidad disponible actualmente. Y nadie quiere volver al escenario del 2013/2015 donde la falta de espectro impactó muy negativamente en la calidad del servicio. Por su parte, el CEO de Telecom reclamó una baja en el costo del espectro (el cual es superior en Latinoamérica que en economías más desarrolladas) y pidió que haya un nuevo cap o límite de espectro disponible para cada operador. El tema es si el gobierno aceptará modificar caps antes de que Telecom haya devuelto lo que le exige Enacom (y reforzó la CNDC) como parte de la aprobación de la fusión entre Cablevisión y Telecom.

Fuera del escenario, en charlas con cooperativas y PyMEs de telecomunicaciones resultó interesante ver que, luego de hacer números y más aún luego de la devaluación de este año, la idea de contar con espectro propio ya no resulta tan interesante para éstas. Y por supuesto, todo plan de dar servicios móviles, aún como OMV, se estiró en los tiempos. No obstante, algunos seguirán reclamando por espectro, quizás como una forma de aumentar el valor de sus activos en vistas de una posible consolidación de la oferta, siguiendo las tendencias mundiales.

En materia de espectro, el tema Arsat no podía quedar al margen. Incluido en la ley corta cuyo tratamiento quedó para las sesiones ordinarias del 2019 (año electoral, no olvidarlo), durante charlas con los periodistas fuera del escenario, el Vicejefe de Gabinete (que tiene estos temas bajo su órbita) cometió quizás un sincericidio al afirmar que parte de la motivación para poner en juego ese espectro es fiscal. Algo similar a lo ocurrido cuando se licitó 4G cuyo anuncio fue realizado en su momento por el Min de Economía y no el de Planificación de quién dependía el sector. Por lo pronto ese espectro está allí, en desuso y muerto de risa.

Más allá de los enfoques y motivaciones de cada uno de los actores intervinientes en el tema espectro, lo real que el tema espectro seguirá dando que hablar en los próximos meses.

Hijos del rigor

La semana pasada, el gobierno anunció que el 18 de octubre (ayer) vencía el plazo para registrar las líneas prepagas que aún no  estuvieran nominadas o asociadas a una persona física. Llegada la fecha, el Enacom anunció que extendió el plazo hasta el 31 de octubre debido, según el ente, a la gran cantidad de registros que se produjeron en la última semana.

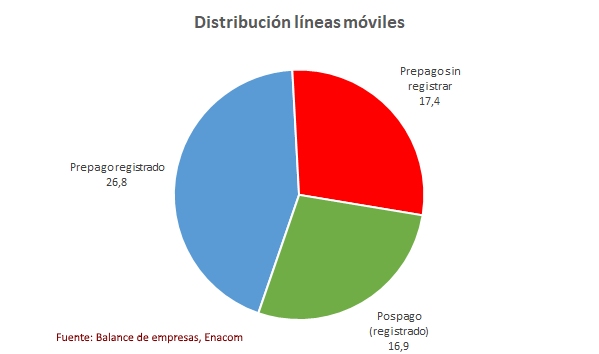
Según las cifras que surgen de los balances de los tres operadores móviles (Claro, Personal y Movistar), la cantidad total de líneas prepagas es de aproximadamente 44 M. De éstas, según el Enacom, unos 17 M no estaban registradas al momento del anuncio.

Por supuesto, una semana de tiempo es muy poco para registrar 17,4 M de líneas prepagas. De hecho, alrededor de 1,4 M (200 mil por día) de líneas se pusieron en regla en la última semana. A este ritmo, y teniendo en cuenta que la mayoría de las líneas prepagas consideradas seguirán en este estado, se puede estimar que para cuando termine este transición, se habrá llegado a aproximadamente el doble de esa cifra en nuevas líneas registradas.

De este modo, cuando se hayan registrado todas las líneas en condiciones de estarlo, el mercado argentino habrá pasado de unas 61 M de líneas totales a alrededor de 46 M. Una cifra mucho más razonable que la anterior.

Si la campaña para registrar los prepagos fue acertada o no en cuanto a su intensidad en los últimos dos años, se lo puede ver desde perspectivas diferentes. Lo ¿ideal? hubiera sido una campaña de difusión larga, continua y sostenida para no llegar a una fecha límite con muchas líneas sin registrar. Pero también hay que tener en cuenta la naturaleza humana (que en el caso de los argentinos es bastante natural) de dejar las cosas para último momento. Así, quizás sea más efectiva y barata una campaña corta pero intensa, con la “amenaza” de bloquear la línea en una semana, aun sabiendo desde el principio que la fecha inicial establecida no iba a ser la definitiva sino que habría que recurrir a al menos una postergación del plazo.

Tuits selectos

  • Estuvieron rápidos en @ClaroArgentina para capitalizar el hecho de que los nuevos iPhone para el mercado yanqui (que compra la mayoría de los argentinos) no andarán con todas las bandas en uso en Argentina. Pero las versiones que ellos traigan sí lo harán lanacion.com.ar/2172120-claro-…
  • Vodafone evalúa vender sus torres por unos US$ 12 mil millones para afrontar su abultada deuda. Una situación que se repite en la industria móvil totaltele.com/501064/Waning-…
  • En USA aprueban ley que da una mayor participación a los músicos y otros involucrados en las regalías por parte de las plataformas de streaming (Spotify, Apple Music, Amazon y otros) gizmodo.com/senate-unanimo…
  • Telefónica prueba 5G en Alemania para servicio fijo inalámbrico que pueda ser una alternativa a la fibra óptica hasta el hogar telesemana.com/blog/2018/09/1…
  • Acusan a Google de estar trabajando en un motor de búsqueda para el mercado chino que vincularía las búsquedas con el número del teléfono que las realiza. Don’t be evil. theguardian.com/technology/201…
  • Todavía no se lanza 5G oficialmente, pero Vodafone ya hace demostraciones de llamadas holográficas sobre 5G youtube.com/watch?v=Ilq2qt…
  • En USA, Tracfone (el OMV de América Móvil) respalda la fusión entre Sprint y T-Mobile por un más rápido despliegue de 5G y un mercado mayorista más competitivo mediatelecom.com.mx/2018/09/20/tra…
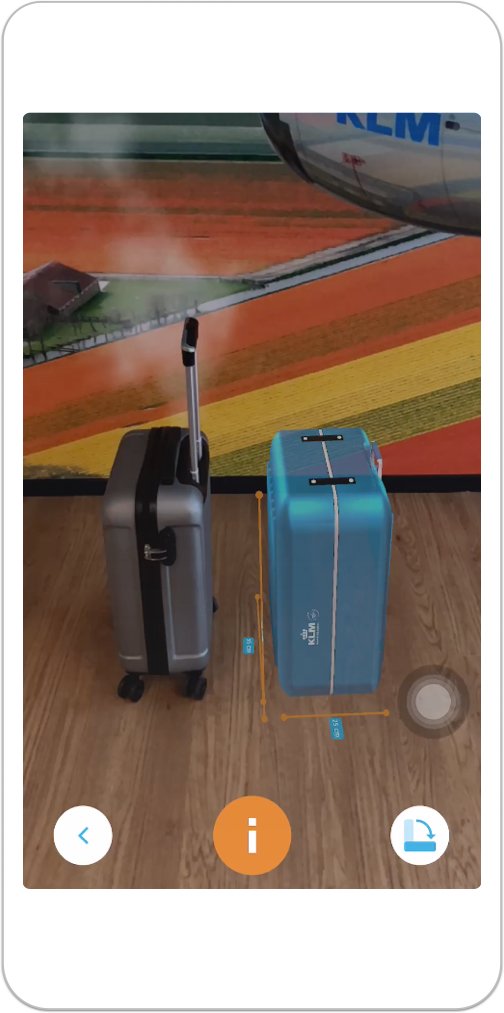
  • KLM incorporó a su app la funcionalidad de realidad aumentada que permite comprobar el tamaño del equipaje de mano. Ya no hay excusas… https://pbs.twimg.com/media/Dn35vygXUAAx2h7.jpg:large
  • https://pbs.twimg.com/media/Dn351W3XsAAFW2o.jpg:large
  • Vuelven los rumores sobre la venta de las operaciones de Telefónica en México y Centroamérica. Poco estratégicos y permitirían reducir deuda y mejorar valor de la acción eleconomista.es/empresas-finan…
  • TIM interesada en comprar Nextel Brasil. No tanto por los clientes (que le aportaría apenas un 5% adicional), sino por el espectro con que cuenta en centros urbanos mobileworldlive.com/featured-conte…
  • Para combatir el uso de celulares falsificados o robados, @Qualcomm abrió su plataforma DIRBS (de Sistema de Identificación, Registro y Bloqueo de Dispositivos) que se convirtió en software de código abierto mobileworldlive.com/spanish/qualco…
  • Cuando había rumores de un acuerdo entre @Qualcomm y @Apple, ahora la 1ª acusa a la 2ª de compartir su software y herramientas con @intel. Los “ménage à trois” no son fáciles bloomberg.com/news/articles/…
  • Facebook declara una pérdida de € 1 M en España y pone en evidencia su modelo de elusión tributaria que le da la razón a la CE que comenzará a cobrar impuestos allí donde se genere el ingreso y no donde esté la sede legal mediatelecom.com.mx/2018/09/25/fac…

Bajando unos cambios

La reciente devaluación del peso impacta e impactará sin dudas fuertemente en la economía argentina, para algunos positivamente, para otros negativamente. Entre estos últimos, está el sector tecnológico, tan dependiente del acceso a bienes internacionales con precios en dólares. Con un dólar que arrancó el año a $ 18,76 y que esta semana se movió alrededor de los $ 39, el revalúo de la moneda estadounidense fue del 108%. Una variación muy marcada como para no tener un impacto significativo. Esto permite prever no sólo el obvio encarecimiento de muchos productos sino también una ralentización del ritmo de despliegue de infraestructura.
Para esta última, la devaluación es claramente inoportuna (no porque en algún momento no lo sea), ya que la mayoría de los operadores se encuentran en procesos de inversión para enfrentar un escenario convergente y de competencia que tiende a intensificarse. Esto se traduce en planes de actualización de redes tanto migrando del cobre a la fibra óptica como desplegando la fibra en redes nuevas.

Para entender el impacto de la devaluación, hasta principios de este año el costo de despliegue de redes era de aproximadamente 60% en dólares y 40% en pesos para las fijas y un 80%/20% para las móviles. Ahora en el mix los dólares incidirán aún más. Y como en general estas inversiones se financian ya sea tanto con deuda como con el flujo del negocio (en pesos y para peor en una economía recesiva) el efecto será pesado. Se prevé una menor inversión en dólares y por lo tanto en unidades (km pasados, antenas instaladas, etc.).

Conviene recordar que Telecom planeaba emitir bonos de deuda por US$ 1 mil millones, pero las condiciones de volatilidad del mercado hicieron que lo pospusiera varias veces. Ahora el panorama no es mejor, con lo cual esos bonos probablemente seguirán esperando. No obstante, por ahora se mantiene el plan trienal de inversiones (US$ 5 mil millones), aunque quizás algunas de las previstas para este año se posterguen. En el caso de Telefónica, suele financiarse con el flujo de la operación local, salvo situaciones excepcionales. Pero viendo la situación de la empresa madre y su insatisfacción con el entorno regulatorio local, no parece que estén dispuestos a mandar euros desde España. Por su parte, y al menos por el momento, Claro mantiene sus planes de inversión (en dólares) a través de fondos del exterior, lo que de confirmarse podría darle un plus competitivo en los próximos tiempos.

Para los operadores PyME y cooperativas del Interior, muchos de los cuales están embarcados en despliegues de fibra y sin acceso a financiación del exterior, el panorama no es menos complejo. A esto se suma que los aportes del Fondo del Servicio Universal son en pesos, por lo que tienen ahora menos capacidad de compra de tecnología en dólares.

Con este panorama, es de esperar una ralentización en los despliegues. Aunque también sea quizás un incentivo para avanzar con más decisión en planes de compartición de infraestructura, concepto que pasa ahora a tener otro valor. Habrá que ser creativos mientras se moderan las ambiciones.

Desempolvando los 450

Esta semana, a través de la Resolución 506/2018, el Ministerio de Modernización reasignó la banda de 450 MHz para banda ancha fija inalámbrica y móvil, en un formato que permite incrementar el ancho de banda, aunque con ciertas limitaciones que circunscribirán el servicio a pequeños y medianos operadores de localidades pequeñas del Interior del país.

Hasta ahora, el uso primario de esta frecuencia era sólo para el acceso fijo inalámbrico, tanto para telefonía como datos e Internet (con muy poco ancho de banda, los que los hace casi inservibles). Por el momento, hay algunos despliegues en 450 MHz con tecnología CDMA, utilizados principalmente para dar servicios de voz inalámbricos (como es el caso de los “cotecalitos” en Calafate), servicios que se habilitaron en el 2005. Pero no prendieron demasiado debido a su baja capacidad para datos y los altos costos del equipamiento.

La resolución redefine el uso primario (agregando la posibilidad del móvil), aunque estableciendo ciertas limitaciones. Por un lado, el servicio deberá proveerse fuera del radio de los 180 Km de la Ciudad de Buenos Aires, en localidades de menos de 100 mil habitantes. Por el otro, excluye a los grandes operadores móviles (Claro, Movistar y Personal). De esta forma, resulta claro que los destinatarios de esta banda serán los pequeños y medianos operadores del Interior, especialmente aquellos operando en zonas con población diseminada, donde el buen alcance de esta banda (llega a 20 Km con LTE) es mejor que su ancho de banda máximo (de 36 Mbps). Por este motivo, las zonas serán asignadas a un único operador, de forma tal de asegurar que éste cuente con toda la capacidad espectral disponible (que es modesta). En las zonas en las que haya un único oferente, la banda se asignará gratuitamente. En caso de haber más de un interesado, habrá una compulsa de precios aunque sin precio base. De esta manera se busca que el espectro no sea una barrera de entrada para el desarrollo de nuevas redes.

Es de prever que, al menos inicialmente, esta banda (conocida como la 31) sea utilizada para dar acceso de banda ancha fija. Los 36 Mbps que puede ofrecer resultan suficientes en la actualidad pero no son tanto para las perspectivas de los próximos años. No obstante, es bastante mejor que lo disponible en muchas zonas del país. Para los servicios móviles, por ahora no parece ser el momento. Actualmente, según la GSA (Global Mobile Suppliers Association) hay 117 dispositivos que funcionan en 450 MHz, frente a los 3.113 en AWS o los 1.211 en ATP (ambas son las actuales bandas de LTE en uso en Argentina). Esta diferencia de escalas se refleja en el precio de los terminales, un factor no menor en la difusión del servicio. Y considerando además las limitaciones que implican no dar el servicio en el AMBA (donde vive 1/3 de la población del país) ni estar disponible para los 3 grandes operadores móviles, las escalas serán bajas.

No obstante, en el caso de operadores que cuenten con alguna otra frecuencia está la posibilidad de hacer Carrier Aggregation, combinando la banda de 450 MHz con otras para aumentar la capacidad total.

El timing no es bueno. La fuerte depreciación del peso de los últimos días encarece notablemente el dólar, al aumentar en una proporción similar la cantidad de pesos a invertir, algo que impacta fuertemente en los operadores nacionales. Y el dólar alto parece haber llegado para quedarse un tiempo, lo que sin dudas será un obstáculo para las inversiones planeadas.

Así, por el momento parece más un gesto de buena voluntad de parte del gobierno hacia los pequeños y medianos operadores del Interior que vienen reclamando la posibilidad de participar activamente del negocio móvil. Con esta movida, esta posibilidad se acrecienta, pero no estamos aún en las vísperas de que eso suceda. Es apenas un primer paso.

La mutación de la TV

Con las postergaciones para dar DTH (que ya a esta altura está dejando de ser cada vez más una alternativa viable) y considerando el consumo creciente en Argentina de servicios de video OTT (técnicamente SVOD o Subscription Video On Demand), el panorama del negocio de la TV está por modificarse.
Ante los tiempos que demanda el despliegue de sus redes de fibra óptica que necesitan para ofrecer servicios convergentes, tanto Movistar como Claro evalúan salir al mercado no sólo con productos del tipo IPTV sobre la fibra sino también lanzar un producto OTT que podrán ofrecer a sus otros clientes (principalmente los móviles y los de ADSL en el caso de Movistar y los móviles en el de Claro). De esta forma, podrán competirles a los proveedores de TV paga (cableras como Cablevisión-Telecom, Telecentro, Supercanal y otros), montados sobre sus redes de mayor capacidad.

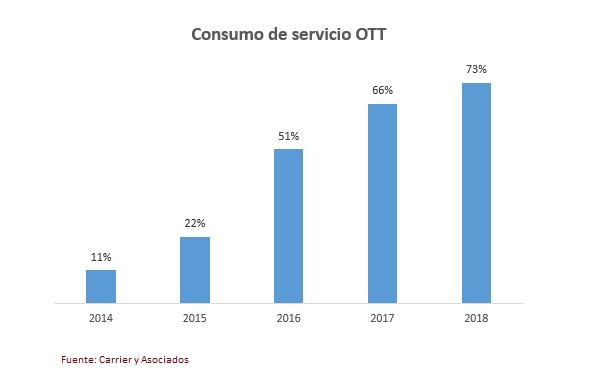
Se presenta así un panorama interesante. Por un lado, el consumo de servicios de video OTT ya es algo bastante habitual. De hecho, 3 de cada 4 usuarios de Internet en el país consume alguno, frente a sólo un 11% que lo hacía 5 años atrás. Si bien estas cifras no necesariamente hablan de abonados, sí es relevante por tratarse de un hábito ya instalado.

Adicionalmente, un servicio de TV OTT le permitiría, tanto a Movistar como a Claro, tener un producto que se potenciaría por su importante base de usuarios de celulares, muchos de los cuales consumen en sus hogares productos de banda ancha y/o TV de otros proveedores. Una ventaja que los cableros no tienen a pesar de tener varios productos OTT (Flow, Telecentro Play, etc.) ya que son menores sus perspectivas de ser atractivos si son utilizados sobre redes ADSL o inalámbricas de menor capacidad que las de HFC de los cableros. En otras palabras, las telcos móviles tienen más chances de avanzar sobre las redes de sus competidores que a la inversa.

En cuanto a los productos OTT que podrían lanzarse, no necesariamente hay que pensar en ellos como TV tradicional. No debería descartarse que en vez del clásico modelo con una oferta muy amplia y variada de contenidos (como ofrece la TV paga tradicional, más allá de los paquetes premium) se opte por uno con ofertas de canales más segmentadas, con paquetes de deportes, cine, series, actualidad, etc. Un tipo de oferta más acorde a los tiempos de hipersegmentación actuales. Una variante del “pago por uso”.

De confirmarse, se trata de la llegada definitiva a la TV del modelo que tanto éxito le dio a Internet: la separación de la red de los contenidos. Un modelo que no sólo habilita la competencia en contenidos más allá de los confines de la red propia, sino que también permite una adopción más rápida y menos costosa, al no haber procesos de despliegue de nuevas redes ni costos de instalación. Algo que podría verse con fuerza en el 2019.

Tuits selectos

Habemus dictamen

Luego de la presentación del proyecto de ley y su tratamiento en la Comisión de Medios del Senado (que incluyó presentaciones de diversos actores del mercado) finalmente se acordó un dictamen que si bien introduce modificaciones al proyecto original están dentro de lo esperado.


Por el lado de los servicios de TV satelital (o DTH), se modificaron plazos así como los tamaños de las localidades más chicas. En el caso de los tres principales centros urbanos (AMBA, Córdoba y Rosario), la fecha para el inicio de la oferta de servicios de DTH se fijó para el 01/07/2020, postergándose un año y medio desde la fecha originalmente propuesta. Por otra parte, las localidades más pequeñas (y por las que mayores reclamos hubo por parte de los pequeños operadores) fueron llevadas hasta 100 mil habitantes y no 80 mil como fuera establecido originalmente. En estas localidades se pospone el inicio de competencia para el 01/01/2022, agregando 3 años a la fecha original. Para el resto de las localidades, la fecha será el 01/01/2021. De esta forma, recién en julio del 2020 comenzaría a haber más alternativas en proveedores de TV paga vía DTH que estarán disponibles para el 40% de la población del país que reside en los tres principales centros urbanos. Este corrimiento de fechas y de tamaño de localidades es una victoria para la actual industria de TV paga, no así para los consumidores, que verán postergada la llegada de competencia en sus localidades. Esto limitará oferta de paquetes de móviles a la cobertura de banda ancha fija de buena capacidad (como para soportar video). El escenario se presenta entonces propicio para el desarrollo de propuestas de servicios de TV en formato OTT que, ante el impedimento legal de llegar con DTH y la imposibilidad técnica de soportar las demandas mientras se desarrollan redes de fibra óptica, permitirán atender a los clientes a través de redes de terceros. Habrá que ver si operadores como Movistar o Claro optan por independizar sus plataformas de contenidos de sus redes para intentar ganar mercado allí donde sus cableados no lleguen o no sean técnicamente aptos.

En materia de movilidad, el reclamo de los operadores medianos y pequeños fue escuchado. El nuevo proyecto establece la asignación de espectro para servicios móviles para operaciones locales o regionales. Se trata de un mínimo del 30% del espectro que fuera otorgado en 2014 a Arlink para más tarde ser cancelado y devuelto al Estado por falta de pago. Las bandas correspondientes son las de 1900, para 2 y 3G, y las de 700 y AWS para 4G. Esto abre la puerta para que operadores tales como Telecentro, Iplan, Supercanal (en proceso de venta, lo que aumentaría su atractivo) y varios otros ingresen al servicio móvil no ya como OMV sino como OMR. En el caso de ARSAT, se le podrá asignar espectro en forma directa, sin referencia o limitación a banda alguna. De este modo, podría ser tanto para servicios móviles o como fijos (lo que podría ser útil para el despliegue de última milla inalámbrica, con infraestructura propia o ajena).

Por otra parte, hubo novedades con relación a la compartición de infraestructura. El nuevo proyecto no sólo contempla que la reglamentación de ésta la establezca el ENACOM (y no el Ministerio de Modernización). También establece que como primera instancia haya un acuerdo libre entre las partes. No obstante, de no alcanzarse un acuerdo y que no hubiera precios de mercado como referencia, se tomará como tal a un promedio de los precios regionales en América Latina para facilidades similares. Una forma de establecer un parámetro concreto. Pero habrá que ver cómo se resuelven los detalles. Allí está el diablo.

En definitiva, la nueva versión de la ley corta estira la vigencia de la protección al negocio de la TV paga actual, tal como era previsible que sucediera. Si bien habilita a un 40% del mercado, faltarían 18 meses para que ello ocurra, en momentos en que los hábitos de consumo audiovisual están cambiando. Además sería en zonas donde es más probable la existencia de alternativas cableadas que suelen proponer una oferta de banda ancha más interesante, incluyendo servicios móviles. La reserva de espectro para operadores locales o regionales es un paso interesante en términos de competencia, aunque será clave su implementación. La identificación de parámetros definidos para los costos de compartición es una respuesta provisoria a las críticas del proyecto inicial, pero incompleta. Así, esta nueva versión de la ley tiene restricciones que no favorecen al consumidor, pero hace algunos aportes que ratificarán su relevancia a la hora de los detalles.