


 RSS Syndication
Un año de reacomodamiento
 Faltan unos días para terminar el año, pero las fiestas y asuetos van adelantando el cierre. Es el momento para mirar lo que pasó e intentar proyectar lo que viene.
El 2013 fue un año de resultados mixtos, con algunas categorías en franca expansión, otras resistiendo la caída. En algunos casos queda un gustito algo amargo de saber que las cosas hubieran sido mejores de no ser por la provisión con baches de determinados productos (tablets, notebooks, algunos celulares) que hicieron que la oferta no estuviera todo el año a la altura de la demanda. Pero también es de destacar que hay un reacomodamiento en materia de dispositivos, con categorías que crecen aceleradamente y alternan escenarios existentes.
La gran tendencia que se plasmó en 2013 fue la de la pérdida de la PC del rol central en la conectividad a Internet. Esto sucedió no sólo a manos de los smartphones, sino también de tablets y hasta de Smart TV, todos dispositivos conectables cuyos crecimiento en las ventas superó ampliamente al de las PC.
Celulares: A pesar de que se esperaba una caída más importante debido a la quita de subsidios por parte de los operadores, los celulares, impulsados por los smartphones, cerraron un buen año, con 12,5 M de equipos. Si bien representa una caída del 7% respecto del 2012, se esperaba que ésta fuera más marcada. En la atenuación de la caída mucho tuvieron que ver los smartphones cuyas ventas en este año superaron el 50% del total.
Para el 2014 se podría esperar un escenario similar en condiciones “normales”. No obstante, la noticia de que el gobierno le pidió a los fabricantes de Tierra del Fuego, de donde proviene el 99% de los celulares que llegan anualmente al mercado, que reduzcan en un 20% sus importaciones sin dudas restringirá la oferta. Ante la imposibilidad de reemplazar esas importaciones por parte de los productores locales, el camino parece ser el del recorte de producción. Pero aquí la caída puede ser mayor al 20% en unidades, ya que se verán más afectados los equipos de gama baja, de bajo costo en dólares y por lo tanto de poco impacto del beneficio fiscal. Así, el 2014 podría ser un año de caída a nivel general pero con un fuerte avance de los smartphones. Como el 2013, pero más extremo.
Tablets: Fue sin dudas el año del despegue por más que hubo baches de abastecimiento por las restricciones al comercio exterior. Las casi 900 mil unidades de este año, más que duplicando los valores del 2012, podrían haber sido aún más si la disponibilidad de mercadería hubiera sido fluida. Debido a la aún muy baja producción en Tierra del Fuego, la suerte de este segmento en 2014 estará atada a las restricciones a las importaciones que se registren, pero podría crecer por encima del 50%.
Smart TV: También hay que contar a los televisores, una categoría de equipo conectable que está en pleno proceso de despegue, con un crecimiento del 60% aproximadamente para este año. Para el próximo, año mundialista, se espera que llegue al 90% y que en participación sobre el total de televisores esté arañando el 50% de las ventas anuales. Esto sin dudas son buenas noticias para los ISP que podrán vender abonos de mayor ancho de banda y es un llamado de atención para aquellos que estando en el negocio de los contenidos para TV no tengan en práctica una buena estrategia digital.
PC: A primera vista, los números del mercado de PC pueden resultar erráticos, con picos y valles en la evolución anual de ventas. Se trata de un segmento que en los últimos años ha sido muy impactado por la demanda de los planes estatales de entrega de equipos en escuelas, particularmente Conectar Igualdad. La demanda educativa llegó en algunas ocasiones a representar la mitad o más de la demanda comercial, por lo que es fácil darse cuenta de cuánto incide para bien o para mal, según cuanto se haya pisado el acelerador a nivel estatal. Así el mercado pasó de casi 5 M de unidades en 2011 (año electoral) a 3 M en 2012 (año no electoral) y repuntó a 3,7 en 2013 (año electoral). No obstante, si del análisis se sustraen los equipos demandados para educación, la tendencia del mercado “comercial” muestra un estancamiento hacia la baja, símbolo del cambio en materia de dispositivos de acceso. Nada indica que esto vaya a variar el año próximo.
Este gráfico permite ver hacia dónde se mueve el mercado, teniendo en cuenta que los altibajos del mercado de PC responden a las variaciones propias de los planes educativos.
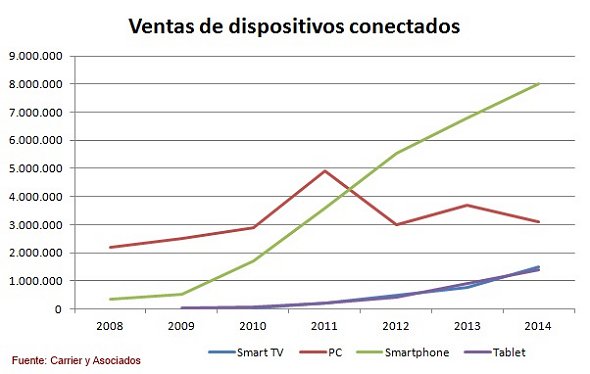
En definitiva, lo que puede observarse es un estancamiento del mercado de las PC (desktop, notebooks y netbooks), afectado por períodos de vida útil que se estiran. Para los usuarios hoy tiene menos rédito gastar en reponer un equipo que seguirá ofreciendo prestaciones similares (la PC) que adquirir un dispositivo que permitirá hacer cosas nuevas o de manera diferente (smartphone, tablet o Smart TV). Se plantea un escenario donde la conectividad se reparte entre diversos dispositivos que hacen que la conexión no sólo sea permanente y móvil, sino fundamentalmente ubicua.
 Desde la perspectiva de la relación del gobierno con los operadores, el que termina es un año que tuvo como característica una mayor presencia y preocupación por lo que ocurre en el sector, en franco contraste con la inacción a la que por años nos tuvo acostumbrados la gestión anterior. Esto por sí sólo alcanza para considerarlo como positivo a la hora del balance. No obstante, podría decirse que la mayoría de las decisiones tomadas estuvieron enfocadas en medidas de efectos inmediatos y poco, muy poco quizás, mirando el desarrollo de la infraestructura a mediano plazo (el largo plazo en Argentina es casi una entelequia, tanto en éste como en muchos otros ámbitos, seamos sinceros).
 De los anuncios realizados por el gobierno en materia de telecomunicaciones, indudablemente el que más expectativas generó fue la creación del operador móvil Libre.ar, marca perteneciente a la estatal Arsat. Ante los problemas de capacidad de las operadoras privadas actuales, la idea de un operador nuevo que además es estatal despertó en más de uno esperanzas de que podría haber una alternativa superadora. Lamentablemente, pasó más de un año desde el anuncio oficial del nuevo operador y no hubo novedad alguna. Así, el espectro que le fue asignado sigue durmiendo el sueño de los justos y convierte a Libre.ar en el perro del hortelano: no come ni deja comer.
 El cambio en la forma de facturación de las llamadas móviles, de minutos a segundos, anunciado esta semana despertó muchas esperanzas de poder reducir el gasto en el servicio. Sin embargo, algunas expectativas son desmedidas por demás, como es el caso de una asociación de consumidores que lo estimó en un 30%. Algo muy alejado de lo razonable.
 Si hay algo que ha impactado no sólo en el desarrollo de los smartphones sino también de las tablets y que a su vez repercutió (negativamente) en el mercado de las PC, es el concepto de app. Esto se debe a que las apps simplificaron el uso de los dispositivos digitales, permitiendo realizar fácilmente acciones puntuales (usar Facebook, localizarse en un mapa, leer el diario, ver el clima, etc.). Algo que no parece tan evidente pero que lo es cuando se compara con lo que implica hacerlo desde una PC (vale aclarar que no mucha gente usa los favoritos del navegador). Esto surge del informe “
 Mientras que los smartphones siguen creciendo, superando este año el 50% de los celulares vendidos en el país, la consecuente demanda adicional por capacidad de las redes repercute en la calidad del servicio. Dentro de los diversos factores que llevan a esta asimetría está la falta de espectro. Tal es así que Argentina se ubica en



