RSS Syndication
Reposición
 Al ritmo actual, el mercado de smartphones en Argentina va camino a convertirse en uno de reposición, ya que un 91% de los smartphones vendidos en 2017 fueron destinados a reponer otro ya en uso. Sólo un 9% fue a parar a manos de nuevos usuarios de esta categoría de equipos. Esto surge del informe “Mercado celular argentino 2018” publicado por Carrier y Asociados.
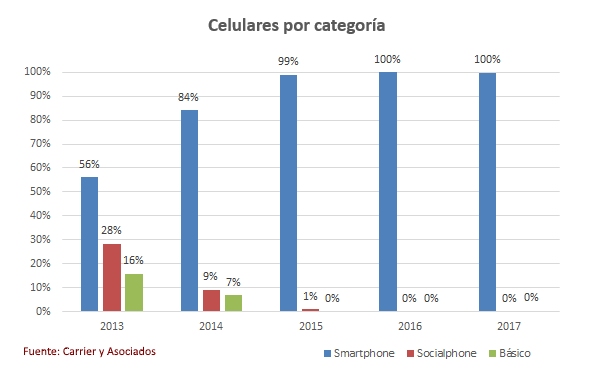
De los 13 M de smartphones que ingresaron al mercado (considerando también las estimaciones del mercado informal), más de 12 M fueron a renovar smartphones existentes. Cabe recordar que las ventas de los últimos años fueron casi en su totalidad smartphones, habiendo prácticamente desaparecido la categoría “feature phone” o de los equipos básicos que sólo permiten hablar y enviar y recibir SMS. Algo que podría cambiar, levemente, a partir de este año [ver: Back to basics].
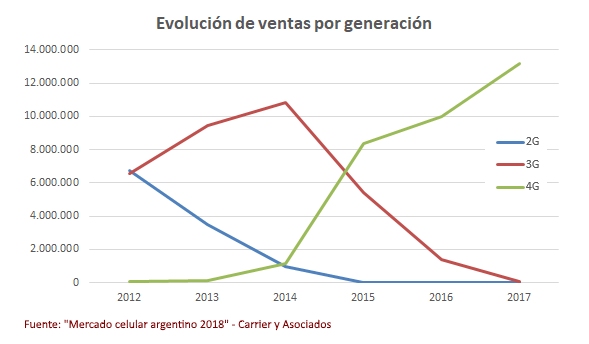
Un mercado de reposición tiene otra dinámica. El crecimiento tiende a ser vegetativo y son necesarias ciertas innovaciones tecnológicas para que los usuarios aceleren el reemplazo de un equipo todavía funcional. En los tiempos recientes fueron la llegada de 4G, las mejoras en cámaras fotográficas y, un poco más atrás, el surgimiento de la categoría “smartphone”.
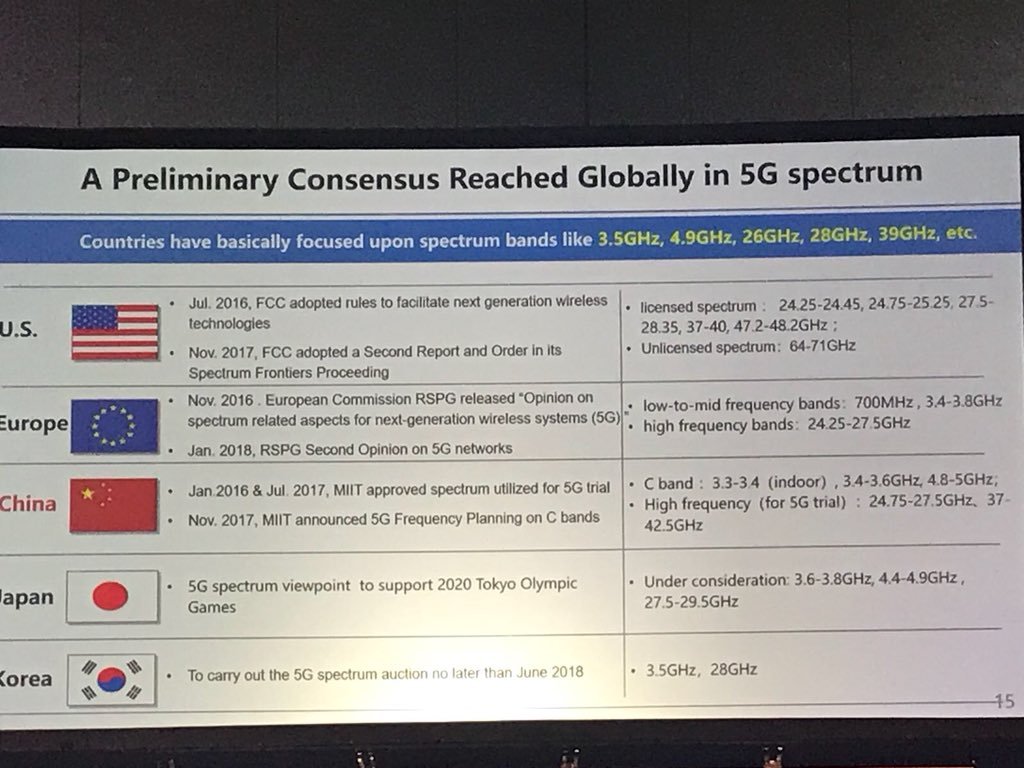
Hasta la llegada de 5G, para lo cual en Argentina todavía faltan unos años, no se vislumbra una innovación que incentive el recambio anticipado. Los fabricantes apuestan a la inteligencia artificial, pero aún le falta madurez para producir algo más que el efecto “¡Wow!” habitual. Así, en un escenario global donde no hay grandes saltos tecnológicos para dar, un mercado mayormente de reposición como es el local, puede perder fuerza. A esto se suma la inestabilidad a nivel macro y los presupuestos familiares impactados por una mayor venta de TV para el Mundial. Habrá que ver si la baja registrada en los precios de los terminales en los últimos meses alcanza para compensar.
Mientras tanto, hay espacio para seguir avanzando sobre los no usuarios de smartphones, unos 10 M, para que migren de un equipo básico a uno inteligente. Viendo la evolución de ventas por categoría, se trata de gente que en el mejor de los casos tiene un equipo de hace al menos 4 años. Pero quienes hoy tienen un teléfono básico lo hacen principalmente por dos motivos: uno actitudinal y el otro económico. El primero es bastante difícil de sortear. Se trata de gente que por edad o simplemente por satisfacción con el servicio básico, no están dispuestos a migrar a un equipo más caro, con menos duración de batería y de manejo más complejo como es un smartphone. El segundo dependerá de la oferta, tanto de equipos como de servicios, poder llegar a este segmento con una propuesta atractiva.
 Dicen que no hay mal que por bien no venga, y esto suele cumplirse. Una de las ventajas de ser un país que no está a la vanguardia en el desarrollo tecnológico es tener la posibilidad de ver cómo su adopción se va dando en otras economías y poder así aprender de la experiencia ajena. Esto, que se dio en múltiples oportunidades y distintos ámbitos, se aplica ahora para lo que será el despliegue de 5G, el cual si bien parece distante requiere de una profunda planificación previa.
 A 3 años del lanzamiento de 4G en Argentina, las líneas en uso con esta tecnología ya son mayoría. Hoy representan el 62% del total, con unas 23 M de unidades a fines de 2017 y creciendo desde el 43% existente a fines de 2016. Esto surge del informe “
 En las últimas semanas siguieron llevándose a cabo las reuniones de actores del mercado TIC con los senadores para aportar sus puntos de vista sobre el proyecto de Ley Corta. La sensación que queda de lo allí planteado por los convocados, así como por el feed back de los senadores es que el proyecto podría sufrir modificaciones de consideración o hasta empantanarse.
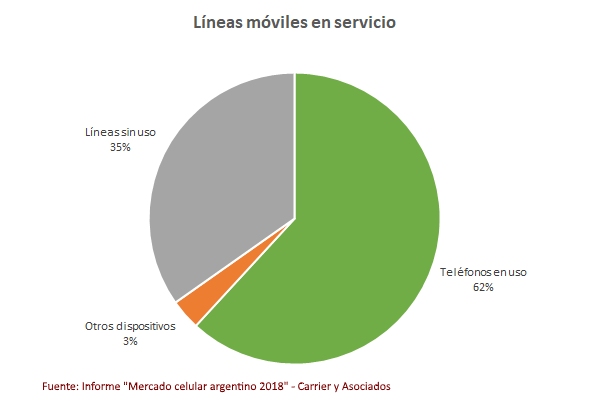
 Considerando las líneas activas que los operadores móviles exhiben en sus balances, en el 2017 la cantidad total se redujo en un 4%, pasando de 63,7 M en 2016 a 61,1 M en 2017. Sin embargo, esta merma no parece un retroceso real de las líneas en uso sino un sinceramiento de las líneas contabilizadas como activas. De hecho, las líneas pospagas (atadas a un abono) crecieron un 1,5%. Esto surge del informe “
 Esta semana, nuevamente, T-Mobile y Sprint, los operadores móviles n° 3 y 4 de los EE.UU. respectivamente, anunciaron su fusión. Luego de intentos frustrados en el pasado, el escenario actual aparece distinto y debe ser la razón de este nuevo intento.