RSS Syndication
Contando líneas
 La cuantificación del mercado celular argentino en términos de líneas se basa en cifras que, aunque oficiales, distan de reflejar la realidad. Si se parte de la suma de las cantidades que cada operador declara en sus balances a diciembre de 2015, el mercado argentino es de 62,8 millones de líneas. Con una población de alrededor de 42 millones de habitantes, esta cifra arroja una penetración del 150%. O, dicho de otro modo, cada habitante (sin importar su edad ni nivel socioeconómico) cuenta con 1,5 líneas móviles. Si bien este es un valor que impresiona y algunos utilizan para demostrar lo avanzado del mercado local, resulta evidente que se trata de una relación muy distorsionada. Por lo tanto, es un valor inútil, ya que no refleja la realidad.
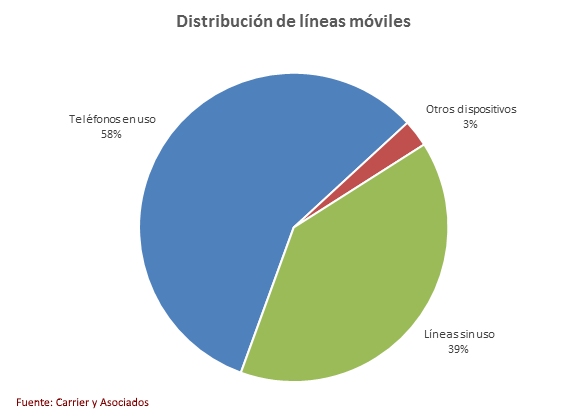
Estas cifras tienen en cuenta las líneas que todavía están técnicamente en servicio, pero la cantidad de líneas en uso es sensiblemente menor que aquella de líneas en servicio. Así, de los casi 63 millones de líneas técnicamente en servicio a diciembre de 2015, alrededor de 38 millones están en uso efectivo. De éstas, 36,2 millones están asociadas a un teléfono, mientras que unos 1,8 millones conectan otros dispositivos. Esto surge del informe “Mercado Celular Argentino 2016” recientemente finalizado por Carrier y Asociados.
Para llegar a este número, hay que partir de la pirámide poblacional. Del análisis de la misma, surge que el mercado potencial máximo de individuos en Argentina se ubica en aproximadamente unos 33,5 millones de personas (no líneas). Esta cifra asume que todo individuo de 10 años o más tiene una línea móvil, independientemente de su condición socio económica, factor generacional o actitud hacia la tecnología. Si bien es cierto que cada vez más menores de 10 años tienen un celular, estos suelen ser utilizados sin línea móvil, basándose en la conexión WiFi para el uso de apps como Facebook, Snapchat y otras que no requieren de un número telefónico. Por otra parte, la “Encuesta Nacional sobre Acceso y Uso de Tecnologías de la Información y la Comunicación (ENTIC)” publicada a fines del 2015 permite proyectar unos 31 millones de habitantes de Argentina que usan teléfono celular. A esta cifra hay que sumarle las 2° líneas, así como las líneas no asociadas a teléfonos, como los módems y routers de banda ancha móvil, las tablets con conectividad celular y los dispositivos M2M (que conectan máquinas entre sí, como sistemas de alarma y monitoreo). Así se llega a los 38 millones de líneas en uso.
De este modo, toda cifra de líneas en servicio superior a este valor tendrá su explicación principalmente por dos grandes factores: líneas en desuso aún no dadas de baja por el operador y líneas sin uso que se mantienen como teléfonos de respaldo. Así, las líneas en servicio que no son utilizadas alcanzan los 24,9 millones.
Siendo que el mercado móvil argentino se encuentra en un punto de madurez, una mayor cantidad de líneas sólo puede provenir del crecimiento vegetativo (niños y adolescentes que se sumen al servicio), una mayor adopción de segundas líneas (menos probable por la creciente relevancia de los datos por sobre la voz) y la mayor penetración de módems de banda ancha móvil, equipos M2M y tablets. Naturalmente, el crecimiento vegetativo se dio en el 2015. Por otra parte, los problemas de capacidad de las redes móviles produjeron una caída de las líneas asociadas a módems BAM del orden del 30%. No obstante, esta caída se vio compensada por el avance de las líneas M2M, las cuales crecieron un 47% en el año. Sin dudas, el M2M (y su versión más cool, la Internet of Things), serán los grandes impulsores del aumento genuino de líneas en los próximos años. No obstante, a partir del momento en que ya no sólo se conectan personas sino también cosas, las relaciones de penetración sobre población comienzan a carecer de todo sentido.
 Así se encuentra Arsat en estos momentos, luego de la asunción de la nueva gestión. Esto pudo comprobarse esta semana, cuando su actual presidente, Rodrigo De Loredo,
 Esta semana se confirmó lo que se daba por descontado. El ENACOM autorizó la venta de las acciones de Telecom Italia en Telecom Argentina, dándole el control de la empresa a Fintech, quien a su vez es accionista en un 40% de Cablevisión. Esta situación hacía pensar que no era descabellado un pedido de desinversión de Fintech en Cablevisión. Es más, hasta el propio David Martínez manifestó durante la gestión del gobierno anterior que estaba dispuesto a vender su participación en CV, si esto era un requisito. Casi una confesión de parte.
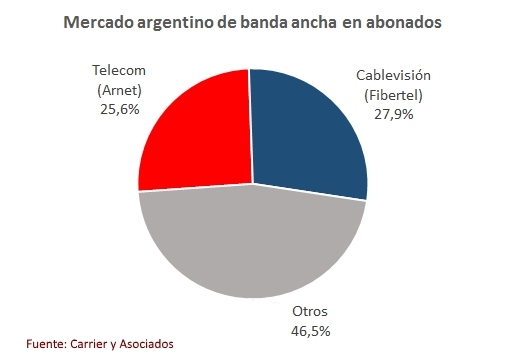
 La toma de control de Telecom por parte de Fintech encierra para muchos el primer paso de una avanzada de Cablevisión, o quizás el mismo Grupo Clarín, para ingresar en este operador. El interés de Clarín por Telecom no es nuevo ni secreto. No obstante, imaginar cómo sería este proceso muestra que no todo es tan simple como resulta a priori.
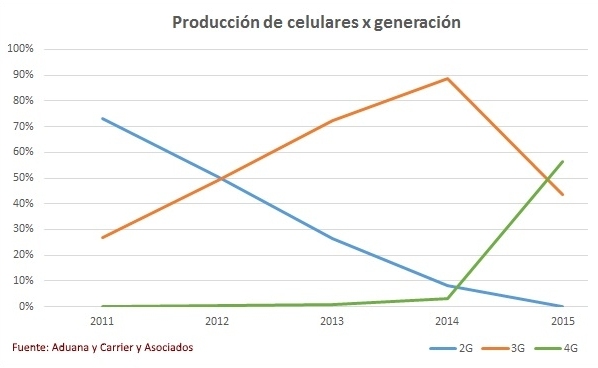
 Sin dudas, Argentina llegó tarde a la 4° generación de telecomunicaciones móviles (4G). Esto fue consecuencia de una significativa demora por parte de las autoridades del área de la gestión anterior en asignar el espectro necesario para su implementación. Pero una vez que esto ocurrió, a fines de 2014, la aceleración tanto en el despliegue de la red como en la disponibilidad de terminales aptos hizo que en un año Argentina se ubicara entre los 3 primeros países de Latinoamérica en cuanto a la adopción de esta tecnología según 5G Americas.
 Tanto la gestión anterior en telecomunicaciones como la actual produjeron instrumentos regulatorios, la ley Argentina Digital y el DNU 267/2015 respectivamente, que, cada uno con su cosmovisión, apuntaron a la convergencia. Pero este proceso de convergencia se da en múltiples niveles, algunos de los cuales aún ni siquiera han sido contemplados, o al menos enunciados.